El canto de las sirenas: Dinero programable, el euro digital y la trampa del salario universal
Por: La Redacción
En la mitología griega, el canto de las sirenas era tan hermoso e hipnótico que los marineros, seducidos por la melodía, dirigían sus barcos hacia los arrecifes para terminar destruidos. Hoy, en pleno siglo XXI, las sirenas modernas no habitan en el mar ni cantan melodías; despachan desde los gobiernos y los bancos centrales, y su canto es una promesa constante de «comodidad», «seguridad» y «una vida más fácil».
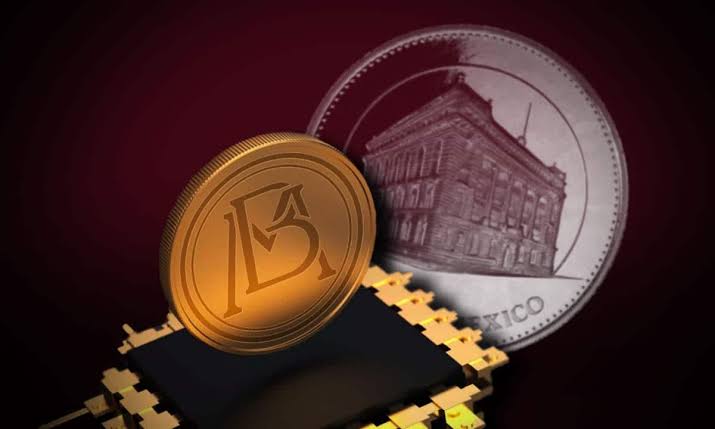
A lo largo de esta serie Dinero, Libertad y Control hemos analizado cómo el dinero pasó de ser una herramienta de intercambio libre en la época del trueque, a una concesión estatal con las monedas acuñadas, para luego convertirse en registros digitales. Ahora, nos encontramos al borde del precipicio final: el dinero programable y rastreable.
No tenemos que buscar en novelas de ciencia ficción para ver este mecanismo en acción; las legislaciones ya están sobre la mesa. Un ejemplo claro y reciente lo vivimos en México. La nueva ley enviada por el gobierno de Claudia Sheinbaum al Congreso de la Unión propone la implementación paulatina, pero obligatoria, del uso de dinero exclusivamente digital para servicios estratégicos, comenzando con la compra de gasolina y el pago de casetas de peaje.
El discurso oficial es sumamente seductor y difícil de rebatir a simple vista: «Es para tu seguridad, para evitar robos de efectivo, para agilizar el tráfico y hacerte la vida más fácil y cómoda». Pero, ¿qué se esconde realmente detrás de esta aparente benevolencia estatal?
Al obligar a la digitalización del pago de combustibles y peajes, el Estado no solo está modernizando la infraestructura, sino que está adquiriendo la capacidad técnica y centralizada de saber exactamente a dónde te desplazas, con qué frecuencia viajas, a qué hora lo haces y cuánta energía consumes. Hoy te piden pagar la gasolina con dinero digital por «comodidad»; mañana, bajo una declaratoria de crisis ambiental o energética, esa misma infraestructura digital tiene el poder de «apagar» tu capacidad de comprar combustible si has excedido tu cuota mensual de carbono. La comodidad es el cebo; el control y la trazabilidad absoluta son el verdadero objetivo.
Y no se trata de una iniciativa aislada en América Latina. Al otro lado del mundo, la Unión Europea avanza agresivamente hacia la imposición del «Euro Digital». A diferencia del dinero digital actual (el de tu tarjeta bancaria convencional), el Euro Digital es una Moneda Digital de Banco Central (CBDC, por sus siglas en inglés). Esto significa que el dinero no es un pasivo de un banco privado, sino un enlace directo entre el ciudadano y el Banco Central Europeo.
El peligro de las CBDCs, como el Euro Digital, radica en su capacidad de ser programadas. Las autoridades no solo podrán rastrear cada centavo, sino dictar las reglas de cómo, cuándo y en qué puedes gastarlo.
Es aquí donde entra en juego el escenario definitivo de control: el Ingreso Básico Universal (o salario universal global). Frente a la automatización del trabajo y las crisis económicas, la idea de que los gobiernos otorguen un salario garantizado a cada ciudadano suena como la utopía humanista definitiva. El canto de las sirenas en su máxima expresión.
Sin embargo, si ese salario universal se entrega a través de Monedas Digitales de Bancos Centrales, el individuo firma su sentencia de dependencia total. Imagina un salario universal programado para «caducar» a fin de mes si no lo gastas (para estimular artificialmente la economía), o un dinero que simplemente no funciona si intentas comprar un boleto de avión porque has superado tu límite de huella de carbono, o que se bloquea si participas en una protesta no autorizada.
El trueque y el dinero físico, con todos sus defectos, nos permitían actuar sin pedir permiso. El dinero digital, bajo el disfraz de la conveniencia y la asistencia social, amenaza con convertirnos en rehenes condicionados. Estamos a un paso de entregar la libertad de movimiento y el libre albedrío a cambio de la promesa de no tener que sacar la cartera. ¿Valdrá la pena el intercambio?
Referencias
• Ammous, S. (2018). El patrón Bitcoin: La alternativa descentralizada a los bancos centrales. Ediciones Deusto.
• Prasad, E. S. (2022). El futuro del dinero: Cómo la revolución digital está transformando las monedas y las finanzas. Editorial Deusto.
Comparte nuestras notas: